Bling: Taschengeld & Familie

Screenshots
Details
- Bewertung
- 4,7
- Version
- 1.10.4
- Entwickler
- Bling Services GmbH
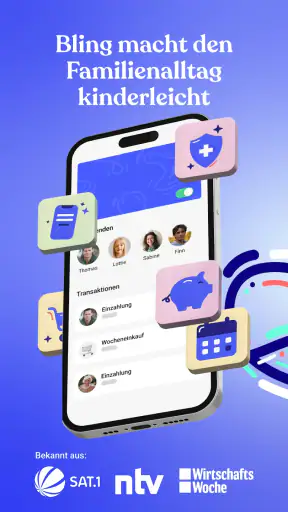
Familienfinanzen klingen oft nach Tabellen, Absprachen und kleinen Diskussionen im Alltag. Genau hier setzt Bling: Taschengeld & Familie an. Ich habe die App als digitales Werkzeug für den Umgang mit Taschengeld und weiteren Familienthemen betrachtet und finde den Ansatz vor allem dann interessant, wenn Eltern und Kinder mehr Übersicht möchten, ohne sofort mit einer komplizierten Finanzsoftware zu starten. Die Anwendung gehört zur Kategorie Finanzen, richtet sich aber nicht primär an Börsenfans oder erfahrene Haushaltsplaner, sondern an Familien, die Geld im Alltag verständlicher organisieren wollen.
Mein erster Eindruck ist deshalb weniger der einer klassischen Banking-App, sondern der eines Familienhelfers. Das passt auch zum Namen: Bling möchte nicht sämtliche Finanzfragen eines Haushalts lösen, sondern einen konkreten Zugang zu Taschengeld, Bezahlthemen und familienbezogenen Geldabläufen schaffen. Ob das im eigenen Alltag wirklich hilft, hängt stark davon ab, wie viel Verantwortung Kinder bereits übernehmen sollen und ob Eltern eine gemeinsame Lösung statt mehrerer einzelner Apps suchen.
Was Bling im Familienalltag leisten soll
Entwickelt wird die App von Bling Services GmbH. Sie ist kostenlos erhältlich und damit zunächst leicht auszuprobieren, ohne dass ich für den ersten Eindruck ein Budget einplanen müsste. Dieser Punkt ist wichtig: Kostenloser Zugang bedeutet hier vor allem, dass der Download und die Nutzung der App nicht mit einem ausgewiesenen Kaufpreis verbunden sind. Daraus sollte man aber nicht automatisch ableiten, dass jede denkbare Leistung dauerhaft ohne weitere Bedingungen verfügbar ist. Für meine Bewertung zählt deshalb der praktische Einstieg, nicht ein Versprechen über unbekannte Zusatzkosten.
Die Anwendung ist seit dem 19. Mai 2022 verfügbar und wird in der aktuellen Version 1.10.4 geführt. Sie setzt mindestens iOS oder Android in der Generation 9 voraus. Das ist für viele noch genutzte Geräte eine hilfreiche Orientierung: Wer ein älteres Smartphone besitzt, sollte vor der Einrichtung prüfen, ob das Betriebssystem die Voraussetzung erfüllt. Gerade bei Familien werden Geräte oft weitergegeben, weshalb diese technische Frage nicht nur das Handy der Eltern, sondern auch ein älteres Kindergerät betreffen kann.
Altersseitig ist Bling mit USK ab 0 Jahren eingeordnet. Das macht die Anwendung grundsätzlich familienfreundlich, sagt aber nichts darüber aus, wie selbstständig ein Kind mit Geld umgehen sollte. Ein jüngeres Kind braucht weiterhin Begleitung, selbst wenn die Oberfläche einfach verständlich ist. Für mich ist das ein wesentlicher Unterschied zwischen einer niedrigen Altersfreigabe und einer Empfehlung, finanzielle Entscheidungen vollständig an Kinder abzugeben.
Die sichtbare Resonanz fällt positiv aus: Bling erreicht einen Durchschnitt von 4,7 bei rund 13.000 Bewertungen und kommt auf über 500.000 Installationen. Das ist kein Beweis dafür, dass die App zu jeder Familie passt, zeigt aber, dass das Konzept nicht nur auf dem Papier interessant ist. Die vielen Rückmeldungen deuten zumindest auf eine breite Nutzung hin und geben mir mehr Vertrauen als eine völlig unbekannte Familien-App ohne erkennbare Anwenderbasis.
Der Einstieg ist wichtiger als die Statistik
Bei einer Finanz-App für Familien entscheidet sich der Nutzen nicht erst nach Wochen, sondern schon bei der ersten gemeinsamen Einrichtung. Ich würde Bling nicht heimlich auf dem Gerät eines Kindes installieren und danach erwarten, dass sich die Geldroutine von selbst entwickelt. Besser ist ein kurzer gemeinsamer Start: Eltern erklären, wofür die App verwendet wird, welche Beträge oder Aufgaben darüber laufen sollen und welche Entscheidungen weiterhin gemeinsam getroffen werden.
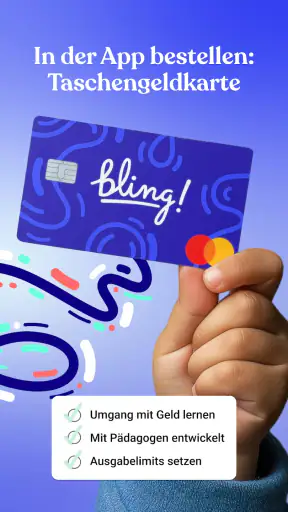
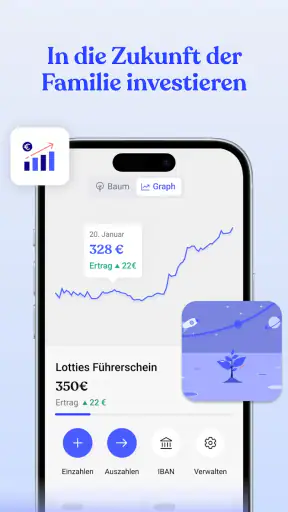
Ein sinnvoller Alltagstest ist eine feste Taschengeldroutine. Statt jeden Monat neu zu überlegen, ob das Geld bereits gegeben wurde, kann die Familie einen digitalen Ablauf als Erinnerung und Gesprächsanlass nutzen. Der eigentliche Mehrwert entsteht dabei nicht allein durch das Verschieben oder Verwalten von Geld, sondern durch die klare Vereinbarung dahinter: Was gehört zum regelmäßigen Taschengeld? Was ist eine zusätzliche Belohnung? Welche Ausgaben müssen Kinder selbst einplanen?
Ich würde außerdem nicht sofort alle Familienthemen in Bling abbilden. Ein kleiner Start mit einem einzigen Zweck zeigt schneller, ob Eltern und Kinder die App wirklich öffnen und verstehen. Wenn die Nutzung für das Taschengeld funktioniert, kann man weitere passende Bereiche ergänzen. So vermeidet man, dass die Anwendung zu einem weiteren digitalen Ort wird, den niemand im Alltag konsequent pflegt.
Ein realistisches Beispiel aus der Woche
Stell dir eine Familie vor, in der ein Kind regelmäßig Taschengeld erhält, aber die Übergabe zwischen Schulstress, Einkäufen und Wochenendterminen häufig untergeht. Gleichzeitig möchte das Kind selbstständiger werden und kleine Ausgaben nicht jedes Mal mit den Eltern besprechen. Bling kann in diesem Fall als gemeinsamer Bezugspunkt dienen: Die Eltern legen die Regeln fest, das Kind bekommt einen nachvollziehbaren Rahmen und beide Seiten können über Geld sprechen, ohne jedes Mal bei null anzufangen.
Der entscheidende Schritt wäre für mich, die App nicht als Kontrollinstrument einzusetzen. Wenn jeder kleine Kauf kommentiert oder infrage gestellt wird, verliert das Kind den Lernwert der eigenen Verantwortung. Besser funktioniert ein vorher vereinbarter Spielraum. Das Kind darf innerhalb dieses Rahmens entscheiden, während die Eltern nur bei größeren oder ungewöhnlichen Ausgaben eingreifen. Dadurch wird die App zum Werkzeug für Selbstständigkeit und nicht zur digitalen Verlängerung einer ständigen Aufsicht.
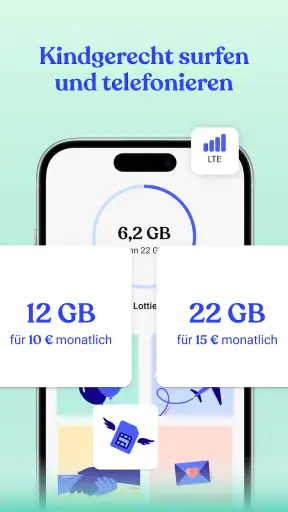
Ein weiterer konkreter Einsatzbereich ist die Vorbereitung auf einen Handytarif. Familien können Geldthemen rund um das Smartphone gemeinsam besprechen, statt Taschengeld und Mobilfunk vollständig getrennt zu behandeln. Dabei würde ich vorab klären, welche Kosten tatsächlich von wem getragen werden. Die App kann die Kommunikation strukturieren, ersetzt aber nicht die familiäre Entscheidung darüber, ob ein Kind bereits einen eigenen finanziellen Anteil übernehmen soll.
Wo der kostenlose Zugang seinen Wert zeigt
Der größte Vorteil des kostenlosen Einstiegs liegt für mich in der niedrigen Hürde. Viele Eltern möchten zunächst herausfinden, ob digitale Geldorganisation überhaupt zu ihrer Familie passt. Bei einer kostenpflichtigen Lösung besteht die Gefahr, dass man nach kurzer Zeit bezahlt, aber die gemeinsame Routine nie entsteht. Bling lässt sich dagegen erst einmal als Konzept kennenlernen, bevor man seine Abläufe daran ausrichtet.
Der Wert liegt daher weniger in einem abstrakten Versprechen, besonders günstig zu sein, sondern in der Möglichkeit, eine Familienroutine ohne Kaufentscheidung zu testen. Das ist besonders sinnvoll für Eltern, die bisher Bargeldumschläge, Notizzettel oder mündliche Absprachen verwenden. Diese klassischen Methoden können funktionieren, werden aber schnell unübersichtlich, wenn mehrere Kinder unterschiedliche Beträge, Ziele oder Verantwortlichkeiten haben.
Gegenüber einer einfachen Tabellenkalkulation hat eine spezialisierte Familien-App einen praktischen Vorteil: Sie ist gedanklich näher am Alltag von Eltern und Kindern. Eine Tabelle kann zwar flexibel sein, verlangt aber, dass jemand Spalten, Regeln und Aktualisierungen selbst pflegt. Wer keine Lust hat, jeden Ablauf in einer eigenen Datei zu bauen, dürfte mit einem zugeschnittenen Familienwerkzeug schneller zu einem nutzbaren Ergebnis kommen.
Gegenüber einer normalen Banking-App ist die Zielrichtung ebenfalls eine andere. Banking-Apps sind meist auf Kontostände, Überweisungen und persönliche Finanzverwaltung ausgelegt. Bling spricht dagegen die Beziehung zwischen Eltern, Kindern und Geld an. Wer lediglich seine eigenen Konten prüfen möchte, braucht diese familienorientierte Ebene wahrscheinlich nicht. Wer aber Taschengeld und altersgerechte Verantwortung organisieren will, findet hier den passenderen Ansatz.
Die Grenzen des kostenlosen Modells
Ich würde den Preis von kostenlos nicht mit grenzenlosem Nutzen verwechseln. Eine App kann gratis sein und trotzdem nur dann dauerhaft helfen, wenn alle Beteiligten sie regelmäßig verwenden. Der größte mögliche Kostenfaktor ist hier nicht zwingend Geld, sondern Aufmerksamkeit: Einrichtung, Erklärungen und gelegentliche Pflege müssen in den Familienalltag passen. Wenn Eltern und Kinder nach wenigen Tagen wieder zu Bargeld oder spontanen Nachrichten zurückkehren, entsteht trotz kostenlosem Zugang kein echter Mehrwert.
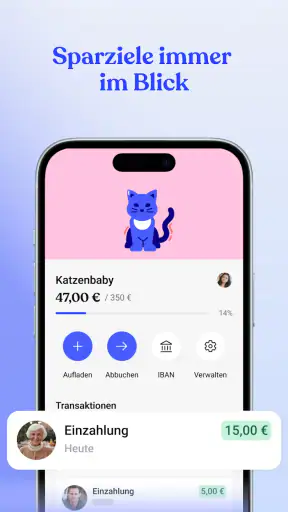
Außerdem sollte man vor der Nutzung genau unterscheiden, welche Funktionen für die eigene Familie tatsächlich benötigt werden. Bling deckt als Familien-Finanz-App einen bestimmten Anwendungsfall ab; sie ist nicht automatisch ein vollständiger Ersatz für jedes Girokonto, jede Haushaltsbuch-App oder jede detaillierte Finanzplanung. Wer Einnahmen, Versicherungen, Kredite und langfristige Sparziele in einer umfassenden Übersicht verwalten möchte, wird wahrscheinlich zusätzliche Werkzeuge brauchen.
Auch die pädagogische Seite verlangt etwas Fingerspitzengefühl. Eine digitale Anzeige kann zwar Klarheit schaffen, aber sie erklärt einem Kind nicht automatisch, warum Geld begrenzt ist oder wie man zwischen Wunsch und Bedarf unterscheidet. Ich würde deshalb jede neue Funktion mit einer kurzen Unterhaltung verbinden. Ein Kind sollte wissen, was eine Buchung oder ein Betrag im Alltag bedeutet, statt nur auf eine Zahl zu reagieren.
Ein praktischer Trade-off betrifft die Flexibilität. Bargeld ist unmittelbar und funktioniert auch ohne Akku, App-Start oder digitales Gerät. Bling ist dafür übersichtlicher und leichter in wiederkehrende Abläufe einzubauen. Familien, die bewusst mit Bargeld erziehen oder deren Kinder noch kaum ein eigenes Smartphone nutzen, könnten mit einer analogen Lösung besser fahren. Die App ist besonders dann sinnvoll, wenn digitale Gewohnheiten ohnehin zum Familienalltag gehören.
Für wen sich Bling besonders lohnt
Ich sehe den größten Nutzen bei Familien, die Taschengeld nicht nur auszahlen, sondern als Lernfeld für Selbstständigkeit nutzen möchten. Die App passt zu Eltern, die klare Regeln bevorzugen und ihrem Kind trotzdem eigene Entscheidungen zutrauen. Sie kann auch für Familien hilfreich sein, in denen mehrere Erwachsene an der Betreuung beteiligt sind und mündliche Absprachen regelmäßig verloren gehen.
Gut geeignet ist sie außerdem für Eltern, die den Übergang von vollständig elterlich verwalteten Ausgaben zu mehr Eigenverantwortung schrittweise gestalten wollen. Statt plötzlich ein eigenes Finanzsystem zu verlangen, kann man einzelne Aufgaben nach und nach übertragen. Ein Kind könnte zunächst nur sein regelmäßiges Taschengeld im Blick behalten und später stärker an Entscheidungen rund um Handy- oder andere laufende Kosten beteiligt werden.
Weniger passend ist Bling für Menschen, die eine reine Banking-App suchen. Wenn du nur Überweisungen erledigen, Kontostände prüfen oder deine privaten Ausgaben kategorisieren möchtest, ist eine klassische Bankanwendung wahrscheinlich direkter. Auch Familien, die keine gemeinsame digitale Routine aufbauen wollen, sollten sich nicht vom familienfreundlichen Konzept unter Druck setzen lassen. Ein sauber geführtes Haushaltsbuch kann in manchen Haushalten die bessere Lösung sein.
Für sehr junge Kinder würde ich die App nur gemeinsam mit einem Erwachsenen einsetzen. Die niedrige Altersfreigabe macht sie nicht zu einem Ersatz für elterliche Begleitung. Bei älteren Kindern kann der selbstständige Anteil wachsen, aber auch dann sollten Grenzen, Verantwortlichkeiten und Ausnahmen regelmäßig besprochen werden. Besonders wichtig ist, dass ein Kind nicht das Gefühl bekommt, finanzielle Fehler würden sofort zu Ärger führen. Sonst wird die App eher vermieden als sinnvoll genutzt.
Tipps für eine dauerhaft funktionierende Nutzung
Mein erster Tipp ist, eine klare Regel für die Aktualität festzulegen. Wenn Taschengeld oder Ausgaben nicht zeitnah eingetragen beziehungsweise nachvollzogen werden, verliert jede digitale Übersicht ihren Wert. Ein kurzer fester Moment pro Woche kann besser funktionieren als der Anspruch, jede Kleinigkeit sofort zu besprechen. Die Familie sollte sich auf einen Rhythmus einigen, der realistisch zu Schule, Arbeit und Freizeit passt.
Der zweite Tipp betrifft die Sprache. Ich würde mit Kindern nicht nur über Beträge reden, sondern über Entscheidungen: Was möchtest du dir später leisten? Was ist dir heute wichtig? Welche Ausgabe würdest du beim nächsten Mal anders planen? So wird Bling nicht bloß ein digitales Kassenbuch, sondern ein Anlass für echte Finanzbildung. Gerade dieser Gesprächsteil ist ein nicht offensichtlicher Mehrwert, den keine Oberfläche allein liefern kann.
Drittens lohnt es sich, Zuständigkeiten sauber zu trennen. Eltern sollten festlegen, welche Dinge sie weiterhin entscheiden und welche das Kind selbst verwalten darf. Das verhindert spätere Konflikte, etwa wenn ein Kind glaubt, jede sichtbare Summe frei ausgeben zu können, während die Eltern bestimmte Beträge nur für einen Zweck vorgesehen haben. Eine kurze Vereinbarung am Anfang spart später viele Diskussionen.
Viertens würde ich die App nicht mit zu vielen Regeln überladen. Wenn jede Ausgabe eine Genehmigung braucht, wird der Ablauf langsam und das Kind lernt wenig über eigene Entscheidungen. Ein begrenzter, aber echter Freiraum ist pädagogisch wertvoller als eine vollständig kontrollierte Nutzung. Bling kann die Struktur liefern; die Familie muss entscheiden, wie viel Vertrauen und Verantwortung dazu passen.
Und schließlich sollte man regelmäßig prüfen, ob die App noch einen Zweck erfüllt. Wenn alle Beteiligten sie gern nutzen und dadurch weniger Missverständnisse entstehen, spricht das für eine dauerhafte Einbindung. Wenn sie dagegen nur als Pflicht empfunden wird, ist eine Rückkehr zu einer einfacheren Methode kein Scheitern. Der beste Finanzhelfer ist derjenige, den eine Familie tatsächlich konsequent verwendet.
Mein Urteil zur kostenlosen Familienlösung
Mein Eindruck von Bling: Taschengeld & Familie ist insgesamt positiv, aber bewusst nicht grenzenlos. Die App verbindet Taschengeld, familienbezogene Geldthemen und digitale Organisation in einem Ansatz, der näher am echten Familienalltag liegt als eine gewöhnliche Banking-App. Besonders überzeugend finde ich den kostenlosen Einstieg: Familien können prüfen, ob ihnen diese Form der Organisation hilft, ohne zunächst einen Kauf tätigen zu müssen.
Der Preis macht die Entscheidung leicht, aber nicht automatisch richtig. Wer eine umfassende Finanzzentrale, eine klassische Kontoverwaltung oder eine rein analoge Erziehung bevorzugt, wird mit einer anderen Lösung glücklicher. Auch wer keine Zeit für gemeinsame Regeln und regelmäßige Nutzung einplanen möchte, sollte sich den Download sparen. Ohne Beteiligung von Eltern und Kindern bleibt selbst eine gut gedachte Familien-App nur eine weitere Anwendung auf dem Smartphone.
Für mich ist Bling dann empfehlenswert, wenn eine Familie Taschengeld als praktisches Lernfeld versteht und eine gemeinsame digitale Struktur sucht. Ich würde mit einem kleinen, klaren Anwendungsfall beginnen, die Zuständigkeiten offen besprechen und erst danach weitere Geldthemen einbeziehen. So lässt sich der kostenlose Zugang sinnvoll testen, ohne sofort zu viel vom Alltag in die App zu verlagern.
Unterm Strich ist Bling Services GmbH mit dieser Finanz-App besonders für Familien interessant, die zwischen Bargeldchaos und komplizierter Banksoftware eine verständliche Mitte suchen. Die breite Nutzung und die starke durchschnittliche Bewertung unterstützen diesen Eindruck, ersetzen aber nicht den eigenen Alltagstest. Meine Empfehlung lautet deshalb: ausprobieren, gemeinsam einrichten und nach einigen Wochen ehrlich prüfen, ob dadurch wirklich mehr Klarheit und Selbstständigkeit entstehen.


